
Obbligo di fatturazione elettronica in Germania a partire dal 2027: la vostra azienda è pronta?
A partire dal 1° gennaio 2027, in Germania sarà obbligatorio emettere fatture elettroniche strutturate per le aziende con un fatturato dell’anno precedente superiore a 800.000 euro. Per le transazioni B2B sul mercato interno sarà quindi necessario, in linea di principio, emettere fatture elettroniche.
Introduzione
- A partire dal 1° gennaio 2027, per le imprese con un fatturato dell’anno precedente superiore a 800.000 euro, cesserà di applicarsi la normativa transitoria generale relativa all’emissione delle fatture.
- A partire dal 1° gennaio 2028, i periodi di transizione scadranno anche per le imprese con un fatturato dell’anno precedente non superiore a 800.000 euro.
- Un semplice file PDF non è più considerato una fattura elettronica. Sono richiesti dati di fatturazione strutturati e leggibili da un sistema informatico.
Il passaggio offre al contempo l’opportunità di digitalizzare integralmente i processi di fatturazione, ridurre gli errori ed eliminare in modo duraturo il lavoro manuale.
Webinar: Fatturazione elettronica in Germania a partire dal 2027: cosa devono sapere le aziende fin da ora
Nel webinar organizzato da PwC Germania e Retarus scoprirete come pianificare in modo lungimirante e trarre vantaggio da una validazione intelligente.
Iscriviti ora
Tempo mancante al lancio
Contesto normativo
Cosa si intende per “fattura elettronica” in Germania?
A partire dal 1° gennaio 2025, una fattura è considerata fattura elettronica solo se è emessa, trasmessa e ricevuta in un formato elettronico strutturato e se consente l’elaborazione elettronica.
Un PDF standard inviato via e-mail non soddisfa più questa definizione ed è considerato una “fattura di altro tipo”.
Quali formati sono ammessi?
Tra i formati consolidati che soddisfano i requisiti di legge in Germania figurano in particolare:
- XRechnung
- ZUGFeRD a partire dalla versione 2.0.1, ad eccezione dei profili MINIMUM e BASIC-WL
È possibile utilizzare anche altri formati strutturati, purché soddisfino i requisiti di legge e le informazioni richieste ai fini dell’imposta sul valore aggiunto possano essere elaborate elettronicamente in modo corretto e completo.
Canali di trasmissione flessibili
La Germania non impone l’uso di una piattaforma centrale né di un canale di trasmissione specifico.
Le fatture elettroniche possono essere trasmesse, ad esempio, tramite e-mail, interfacce, portali o reti adeguate. Anche Peppol può essere utilizzato come canale di trasmissione standardizzato.
Ciò garantisce flessibilità, ma allo stesso tempo aumenta i requisiti per le aziende in termini di integrazione, gestione dei formati e convalida.
Conservazione delle fatture elettroniche
Le fatture in entrata e in uscita devono essere conservate, di norma, per otto anni. Nel caso delle fatture elettroniche, almeno la parte strutturata dei dati deve essere archiviata in modo tale da garantirne l’integrità nella forma originale.
Calendario dell'introduzione
Chi è interessato dal regolamento?
- Imprese nazionali con fatturato B2B sul mercato interno
- Non sono soggetti a registrazione, ovvero sono esenti dall’obbligo di emissione, tra l’altro, le operazioni B2C, le prestazioni fornite da piccoli imprenditori, le fatture di importo modesto fino a 250 euro, i titoli di viaggio e determinate operazioni esenti da imposta
- Le imprese straniere prive di una sede fissa nel territorio nazionale non sono, in linea di principio, interessate da questa disposizione
Cosa devono tenere presente le aziende
A tal proposito occorre tenere conto, tra l’altro, dei seguenti aspetti:
- Integrare i sistemi ERP, di fatturazione e di contabilità
- Garantire la capacità di ricezione dei formati strutturati (XRechnung, ZUGFeRD)
- Implementare processi di convalida per individuare gli errori prima della spedizione
- Verificare la conformità delle soluzioni di archiviazione alle norme GoBD e, se necessario, adeguarle
- Adattare i processi interni relativi alle approvazioni, al monitoraggio dello stato e alla traccia di audit
Un’implementazione ben ponderata garantisce vantaggi a lungo termine:
- Processi di fatturazione automatizzati e end-to-end
- meno interventi manuali ed errori
- maggiore trasparenza sullo stato delle fatture
- minori rischi di non conformità, ad esempio in materia di detrazione dell’IVA a monte
- una base scalabile per ulteriori mandati internazionali in materia di fatturazione elettronica
Come sostiene Retarus
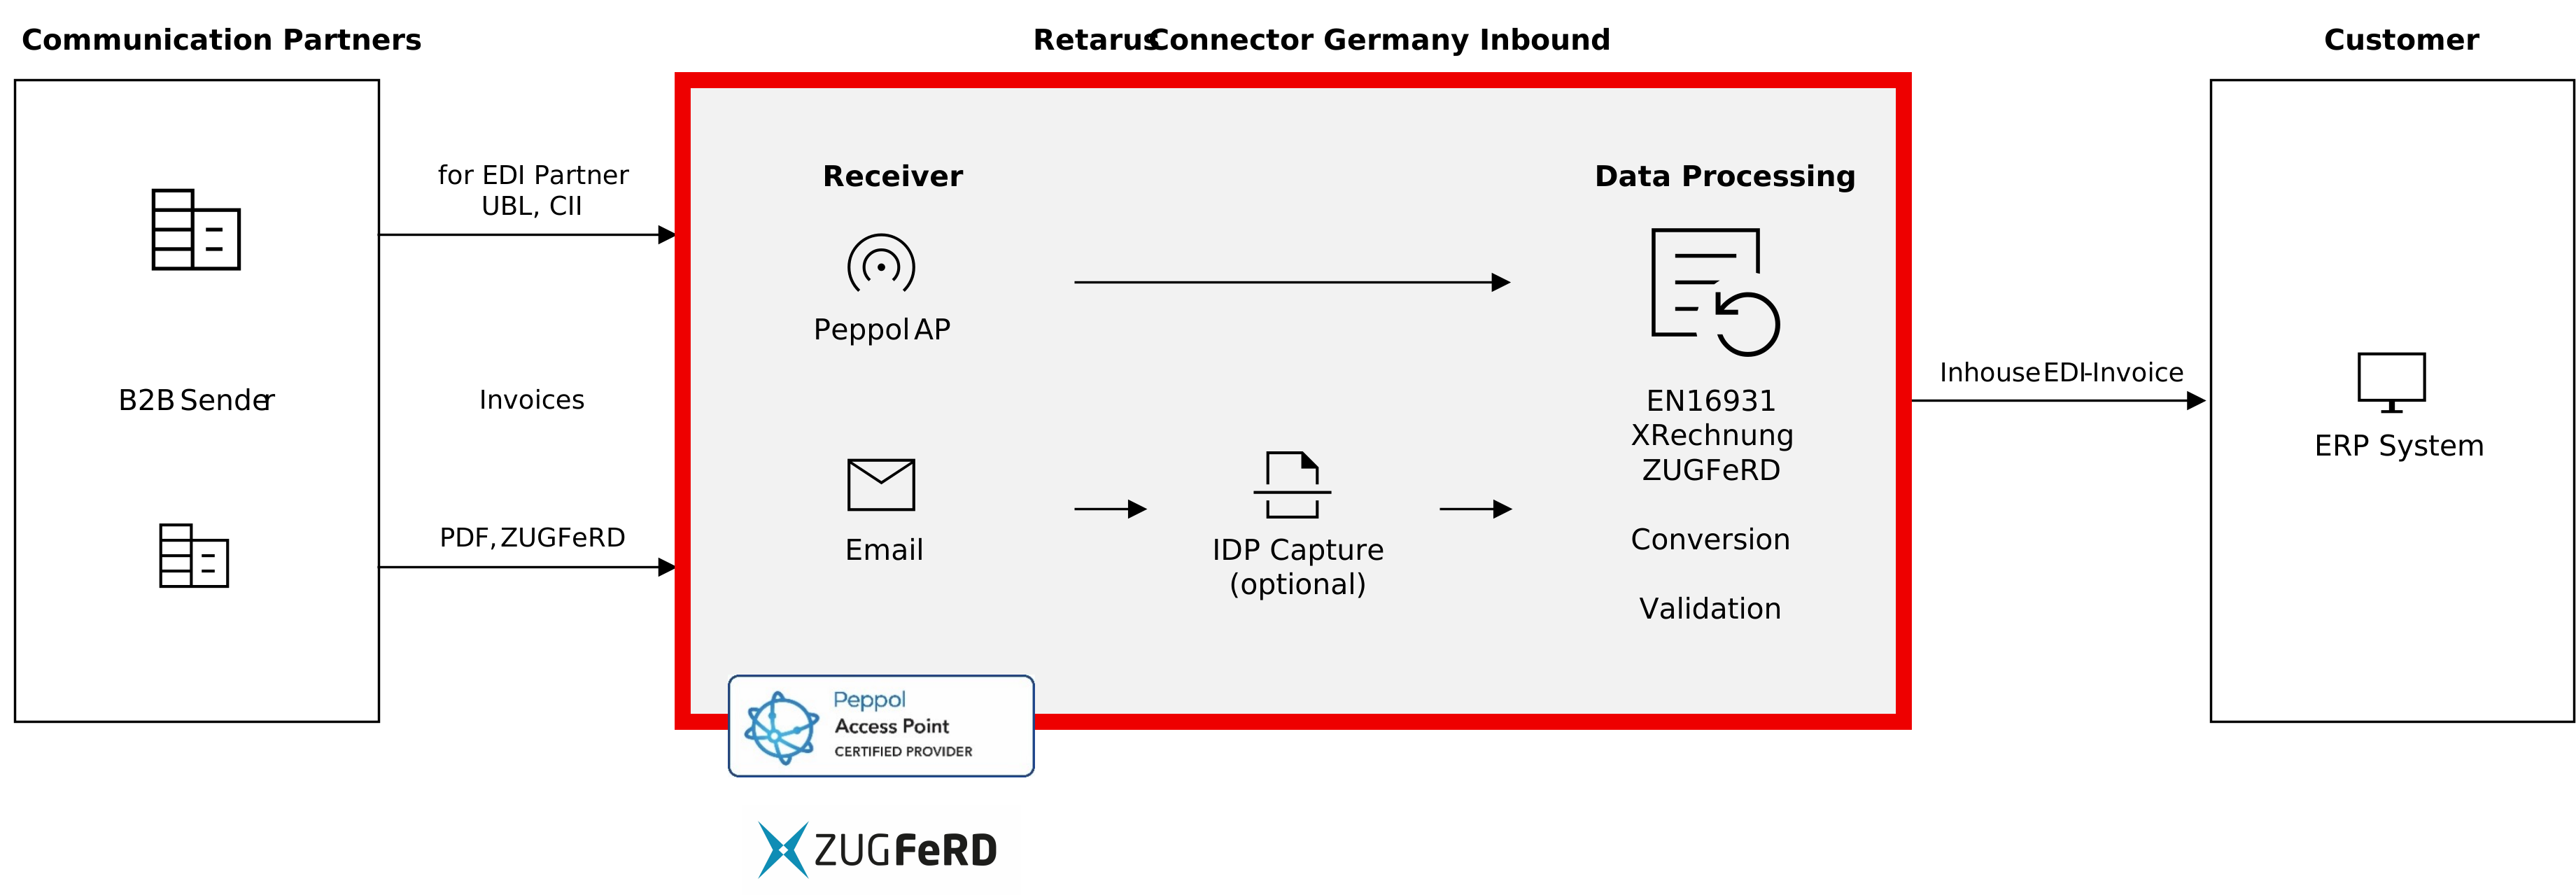
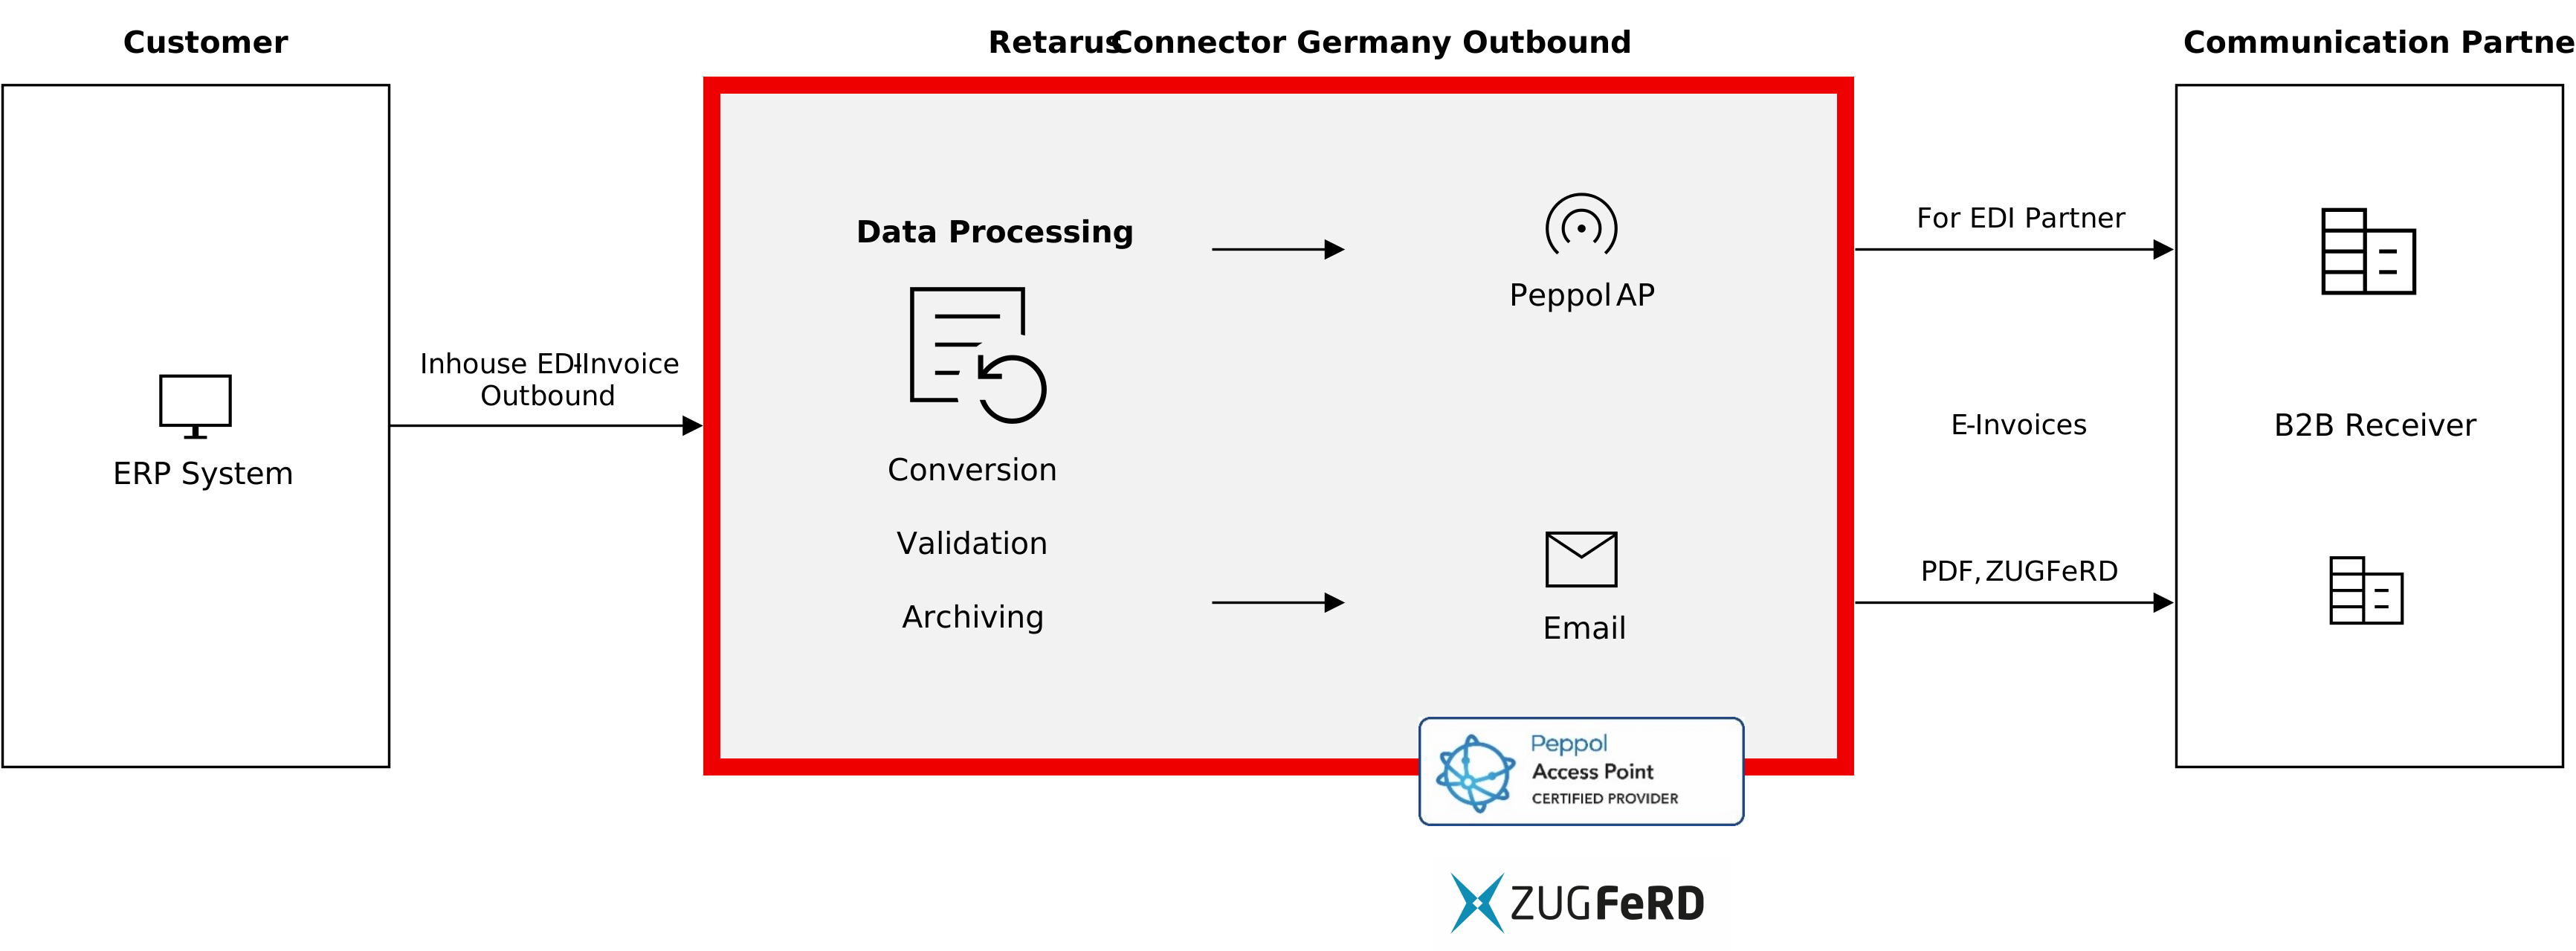
Preparare la fatturazione elettronica per il futuro
Con Retarus potete contare su una soluzione di fatturazione elettronica conforme alla normativa, scalabile e a prova di futuro, sia in Germania che a livello mondiale. Si integra nei sistemi e nei processi esistenti e, al contempo, crea una base scalabile per ulteriori obblighi di fatturazione elettronica a livello internazionale. Nella vostra strategia di fatturazione elettronica, tenete d’occhio non solo la prossima scadenza, ma anche le esigenze a lungo termine della vostra azienda.
Fissa un appuntamento con i nostri esperti di fatturazione elettronica