
Obligation de facturation électronique en Allemagne à partir de 2027 : votre entreprise est-elle prête ?
À compter du 1er janvier 2027, l'émission de factures électroniques structurées deviendra obligatoire en Allemagne pour les entreprises dont le chiffre d'affaires de l'année précédente est supérieur à 800 000 euros. Les factures électroniques devront alors être systématiquement émises pour les transactions B2B nationales.
Introduction
- À compter du 1er janvier 2027, le régime transitoire général relatif à l’émission des factures prendra fin pour les entreprises dont le chiffre d’affaires de l’année précédente est supérieur à 800 000 euros.
- À compter du 1er janvier 2028, les délais de transition prendront également fin pour les entreprises dont le chiffre d’affaires de l’année précédente ne dépasse pas 800 000 euros.
- Un simple fichier PDF n’est plus considéré comme une facture électronique. Il faut désormais des données de facturation structurées et lisibles par machine.
Cette transition offre également l’occasion de numériser de bout en bout les processus de facturation, de réduire les erreurs et d’éviter durablement le travail manuel.
Temps de mise en place
Contexte réglementaire
Qu’est-ce qui est considéré comme une facture électronique en Allemagne ?
Depuis le 1er janvier 2025, une facture n’est considérée comme une facture électronique que si elle est émise, transmise et reçue dans un format électronique structuré et si elle permet un traitement électronique.
Un fichier PDF standard envoyé par e-mail ne répond plus à cette définition et est considéré comme une « autre facture ».
Quels sont les formats autorisés ?
Parmi les formats reconnus qui répondent aux exigences légales en Allemagne, on peut citer notamment :
- XRechnung
- ZUGFeRD à partir de la version 2.0.1, à l’exception des profils MINIMUM et BASIC-WL
D’autres formats structurés peuvent également être utilisés, à condition qu’ils répondent aux exigences légales et que les informations requises en matière de TVA puissent être traitées par voie électronique de manière correcte et exhaustive.
Modes de transmission flexibles
L’Allemagne n’impose ni plateforme centrale ni canal de transmission particulier.
Les factures électroniques peuvent par exemple être transmises par e-mail, via des interfaces, des portails ou des réseaux adaptés. Peppol peut également être utilisé comme canal de transmission normalisé.
Cela apporte de la flexibilité, mais impose en même temps aux entreprises des exigences accrues en matière d’intégration, de gestion des formats et de validation.
Conservation des factures électroniques
Les factures entrantes et sortantes doivent en principe être conservées pendant huit ans. Pour les factures électroniques, la partie contenant les données structurées doit au moins être archivée de manière à être conservée intacte dans sa forme d’origine.
Calendrier de mise en place
Qui est concerné par le règlement ?
- Entreprises nationales réalisant un chiffre d’affaires B2B sur le marché national
- Ne sont notamment pas concernés par cette obligation, ou en sont exemptés, les opérations B2C, les prestations fournies par les micro-entrepreneurs, les factures d’un montant inférieur ou égal à 250 euros, les titres de transport et certaines opérations exonérées d’impôt.
- Les entreprises étrangères ne disposant pas d’établissement fixe sur le territoire national ne sont en principe pas concernées
Ce que les entreprises doivent prendre en compte
À cet égard, il convient notamment de prendre en compte les aspects suivants :
- Intégrer les systèmes ERP, de facturation et de comptabilité
- Garantir la capacité de réception des formats structurés (XRechnung, ZUGFeRD)
- Mettre en place des processus de validation afin de détecter les erreurs avant l’envoi
- Vérifier la conformité des solutions d’archivage à la norme GoBD et les adapter si nécessaire
- Adapter les processus internes relatifs aux validations, au suivi des statuts et à la piste d’audit
Une mise en œuvre bien pensée apporte des avantages à long terme :
- Processus de facturation automatisés et continus
- moins d’interventions manuelles et d’erreurs
- une plus grande transparence concernant le statut des factures
- des risques de non-conformité réduits, par exemple en matière de déduction de la TVA en amont
- une base évolutive pour d’autres mandats internationaux en matière de facturation électronique
Comment Retarus apporte son soutien
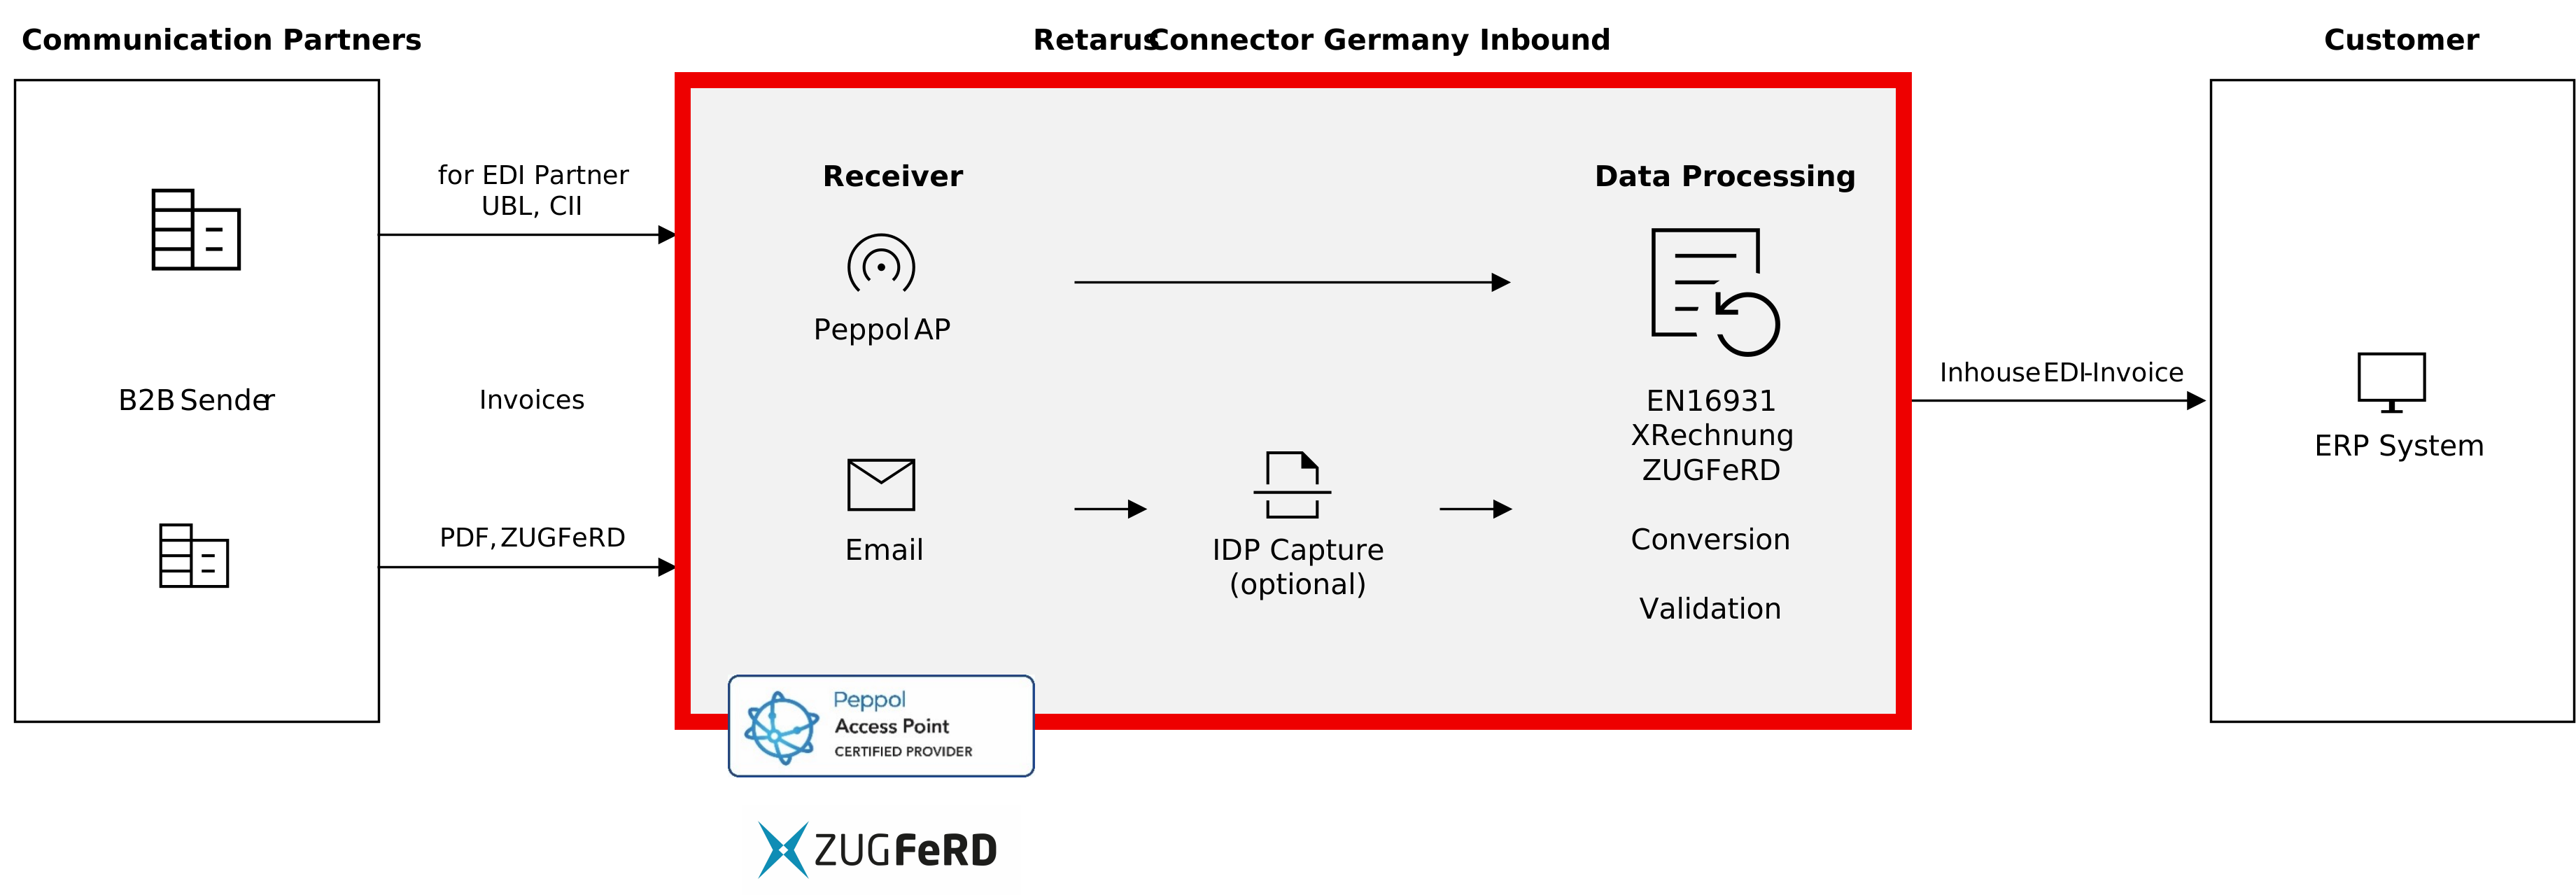
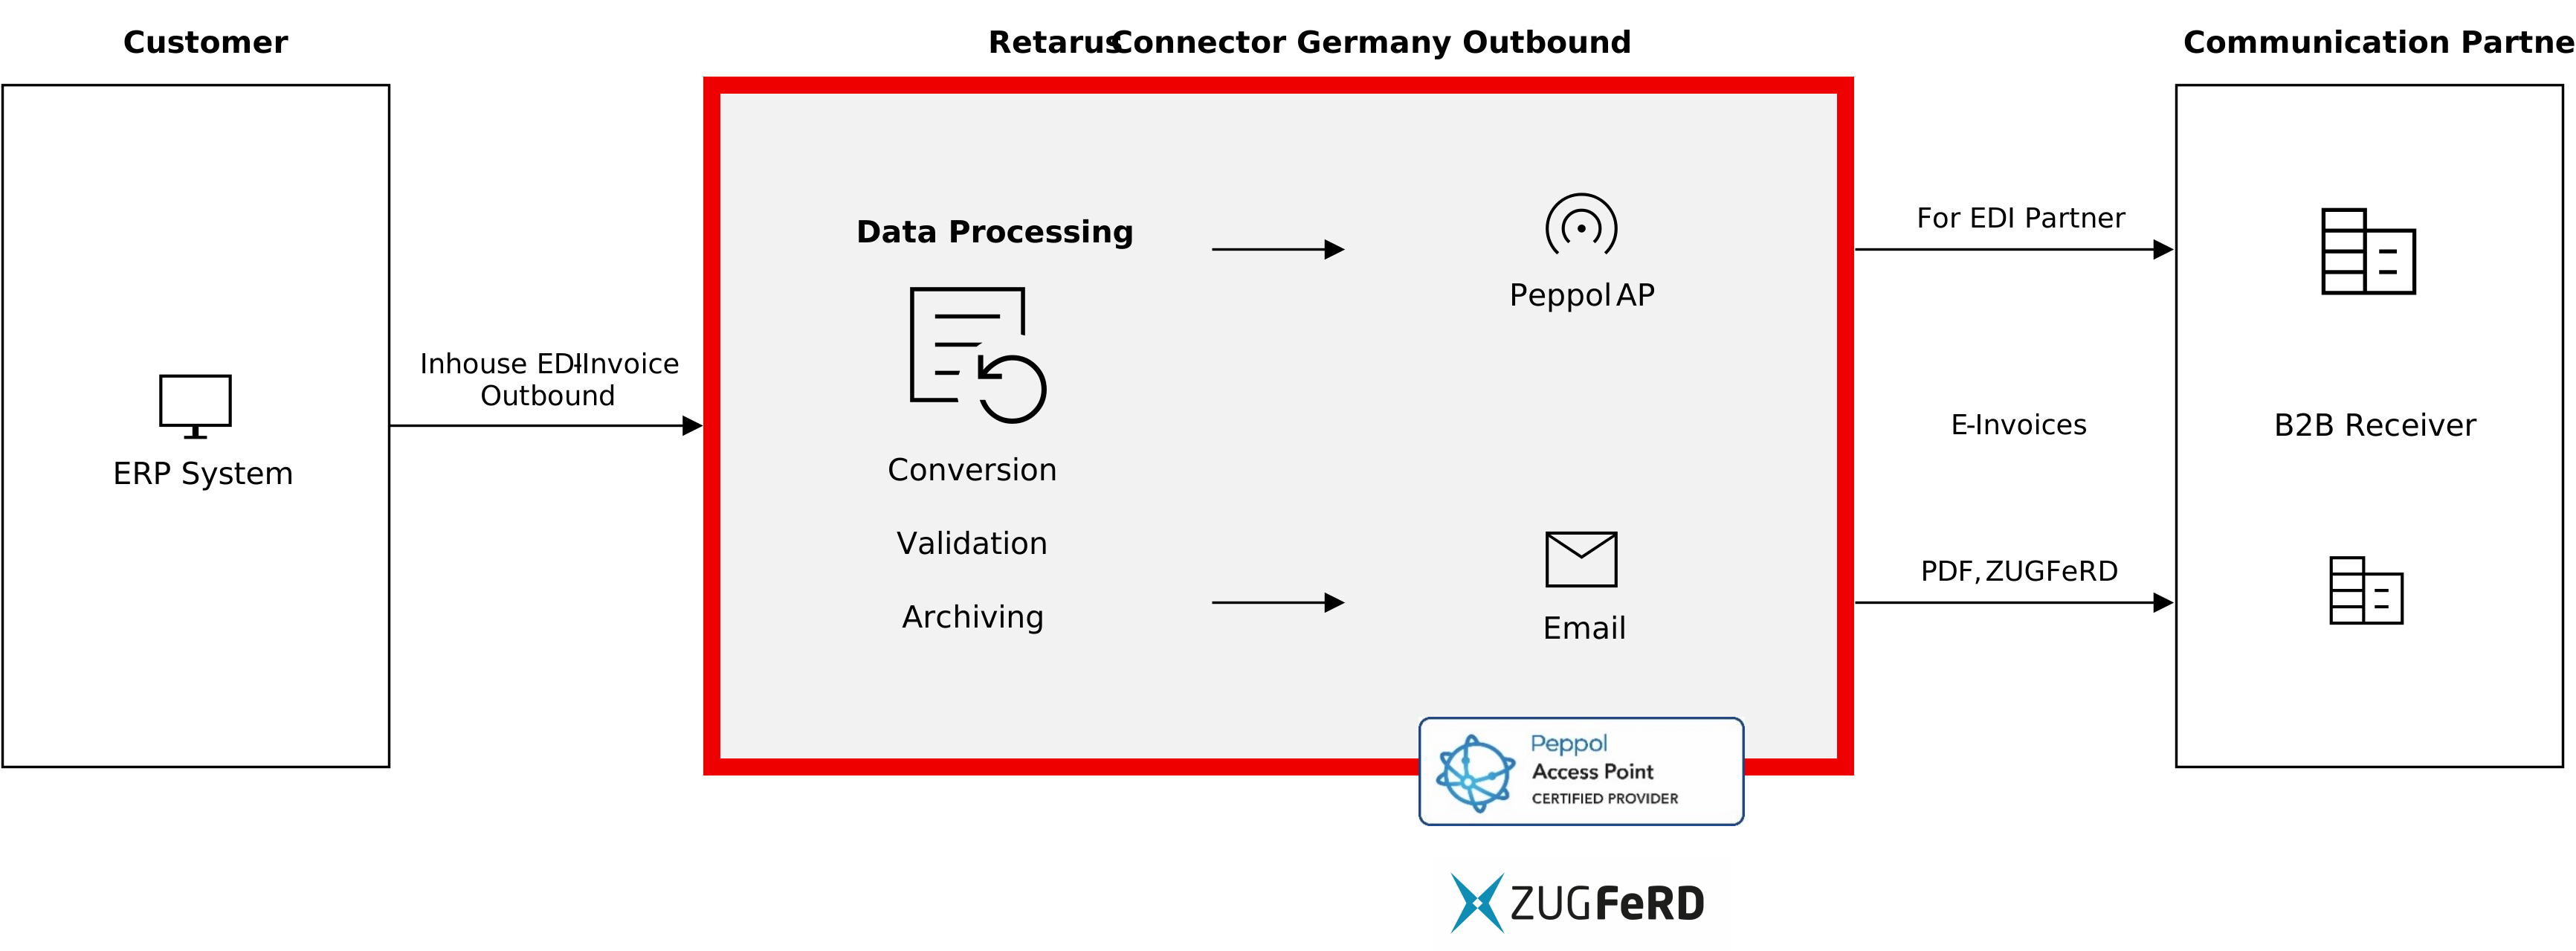
Mettre en place une facturation électronique pérenne
Avec Retarus, vous optez pour une solution de facturation électronique conforme à la législation, évolutive et pérenne, tant en Allemagne qu’à l’international. Elle s’intègre aux systèmes et processus existants tout en offrant une base évolutive pour répondre à de futures obligations internationales en matière de facturation électronique. Dans le cadre de votre stratégie de facturation électronique, ne vous concentrez pas uniquement sur la prochaine échéance, mais gardez également à l’esprit les exigences à long terme de votre entreprise.
Prendre rendez-vous avec nos experts en facturation électronique