
E-Invoicing-Pflicht in Deutschland ab 2027: Ist Ihr Unternehmen vorbereitet?
Ab 1. Januar 2027 wird in Deutschland die Ausstellung strukturierter E‑Rechnungen für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz verpflichtend. Für B2B-Inlandsumsätze müssen dann grundsätzlich E‑Rechnungen ausgestellt werden.
Einleitung
- Ab 1. Januar 2027 endet für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz die allgemeine Übergangsregelung für die Ausstellung von Rechnungen.
- Ab 1. Januar 2028 laufen die Übergangsfristen auch für Unternehmen mit einem Vorjahresumsatz von höchstens 800.000 Euro aus.
- Ein einfaches PDF gilt nicht mehr als E-Rechnung. Gefordert sind strukturierte, maschinenlesbare Rechnungsdaten.
Die Umstellung bietet gleichzeitig die Chance, Rechnungsprozesse durchgängig zu digitalisieren, Fehler zu reduzieren und manuelle Arbeit nachhaltig zu vermeiden.
Zeit bis zur Einführung
Regulatorischer Kontext
Was gilt in Deutschland als E-Rechnung?
Seit dem 1. Januar 2025 gilt eine Rechnung nur dann als E-Rechnung, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht.
Ein per E-Mail verschicktes Standard-PDF erfüllt diese Definition nicht mehr und gilt als „sonstige Rechnung“.
Welche Formate sind zulässig?
Zu den etablierten Formaten, die die gesetzlichen Anforderungen in Deutschland erfüllen, gehören insbesondere:
- XRechnung
- ZUGFeRD ab Version 2.0.1, mit Ausnahme der Profile MINIMUM und BASIC-WL
Auch andere strukturierte Formate können eingesetzt werden, sofern sie die gesetzlichen Anforderungen erfüllen und die umsatzsteuerlich erforderlichen Angaben richtig und vollständig elektronisch verarbeitet werden können.
Flexible Übermittlungswege
Deutschland schreibt keine zentrale Plattform und keinen bestimmten Übermittlungsweg vor.
E-Rechnungen können beispielsweise über E-Mail, Schnittstellen, Portale oder geeignete Netzwerke übertragen werden. Auch Peppol kann als standardisierter Übermittlungsweg genutzt werden.
Das schafft Flexibilität – erhöht für Unternehmen jedoch gleichzeitig die Anforderungen an Integration, Formatmanagement und Validierung.
Aufbewahrung elektronischer Rechnungen
Ein- und ausgehende Rechnungen sind grundsätzlich acht Jahre aufzubewahren. Bei E Rechnungen muss mindestens der strukturierte Datenteil so gespeichert werden, dass er unversehrt in seiner ursprünglichen Form erhalten bleibt.
Zeitplan der Einführung
Wen betrifft die Regelung?
- Inländische Unternehmen mit B2B-Inlandsumsätzen
- Nicht erfasst bzw. von der Ausstellungspflicht ausgenommen sind unter anderem B2C-Umsätze, Leistungen von Kleinunternehmern, Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und bestimmte steuerfreie Umsätze
- Ausländische Unternehmen ohne feste Niederlassung im Inland sind grundsätzlich nicht betroffen
Was Unternehmen beachten müssen
Dabei sind unter anderem folgende Aspekte zu berücksichtigen:
- ERP-, Billing- und Buchhaltungssysteme integrieren
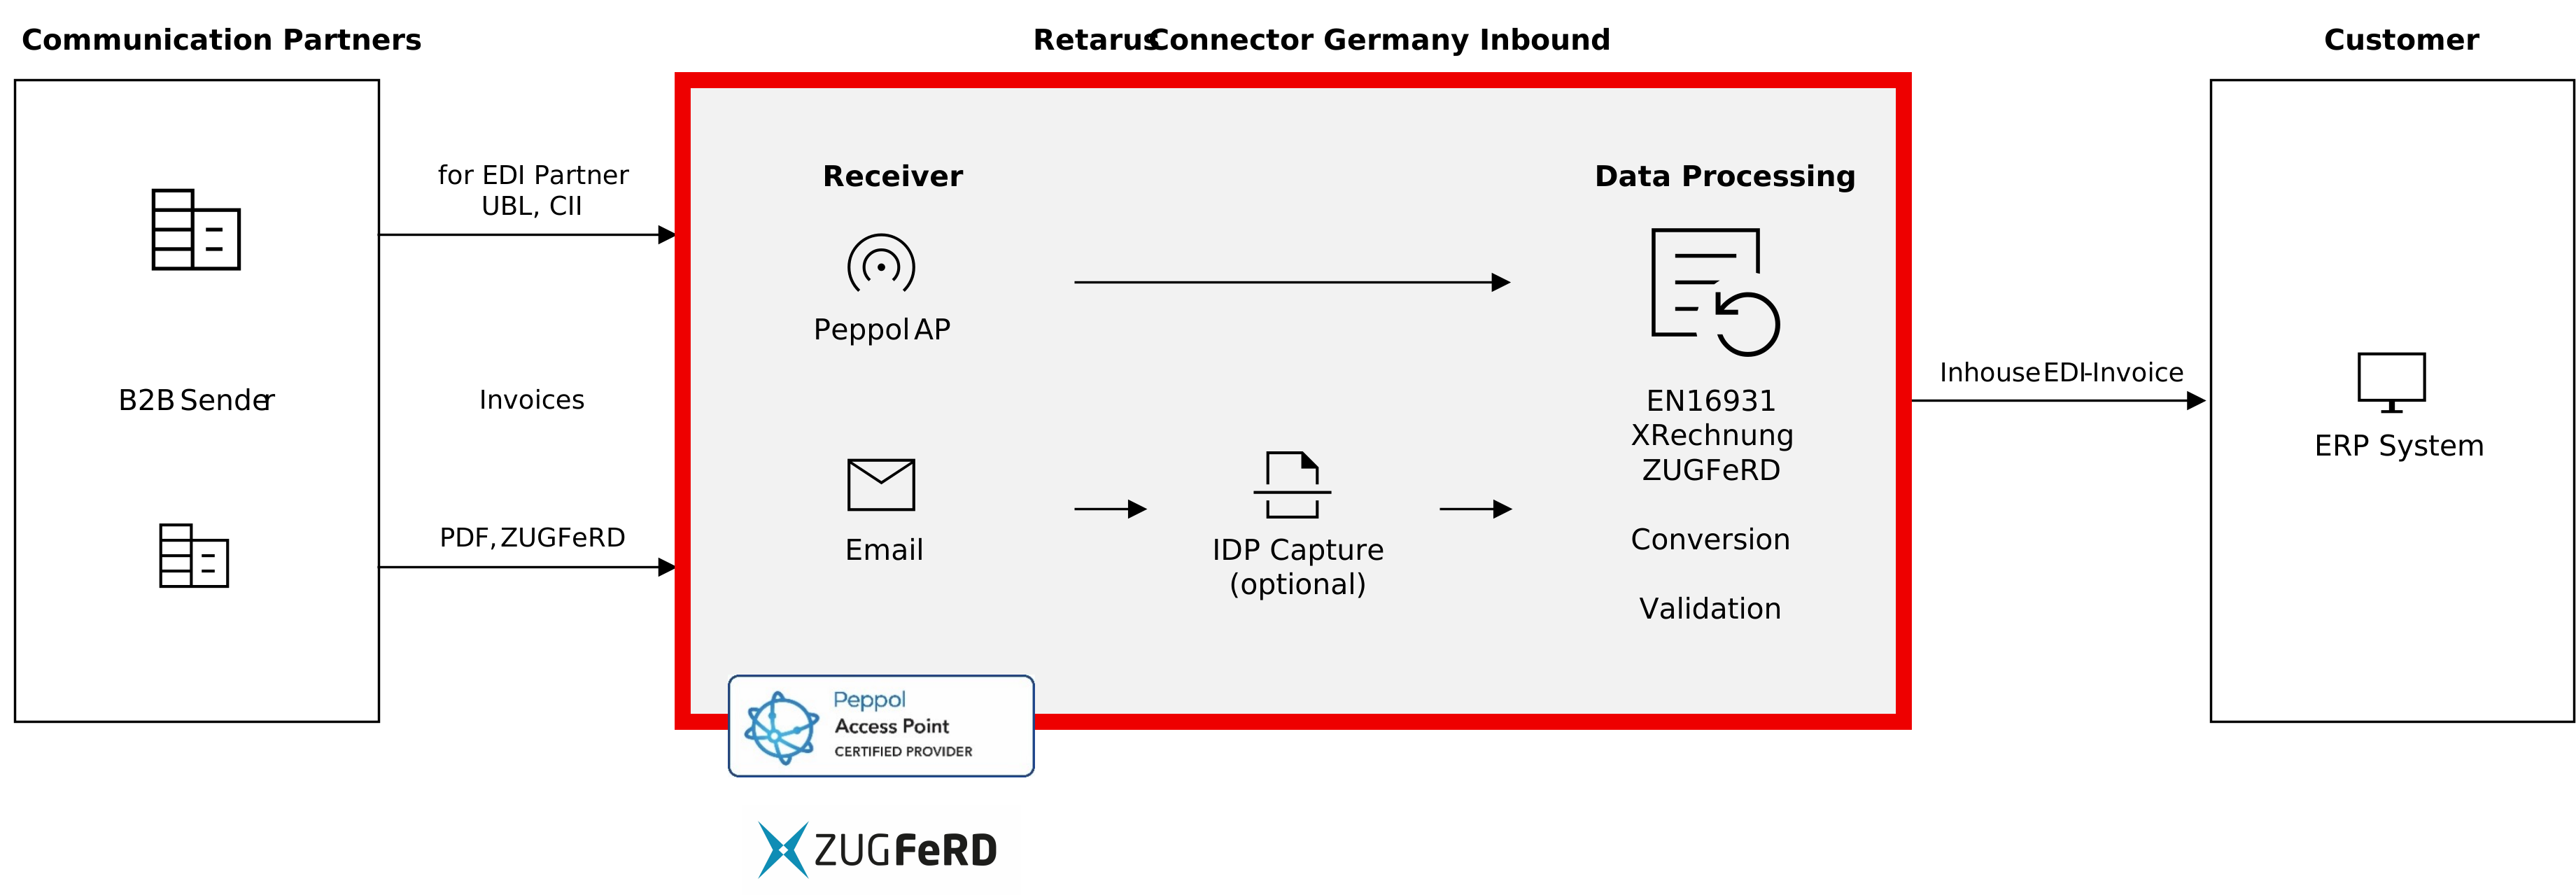
- Empfangsfähigkeit für strukturierte Formate (XRechnung, ZUGFeRD) sicherstellen
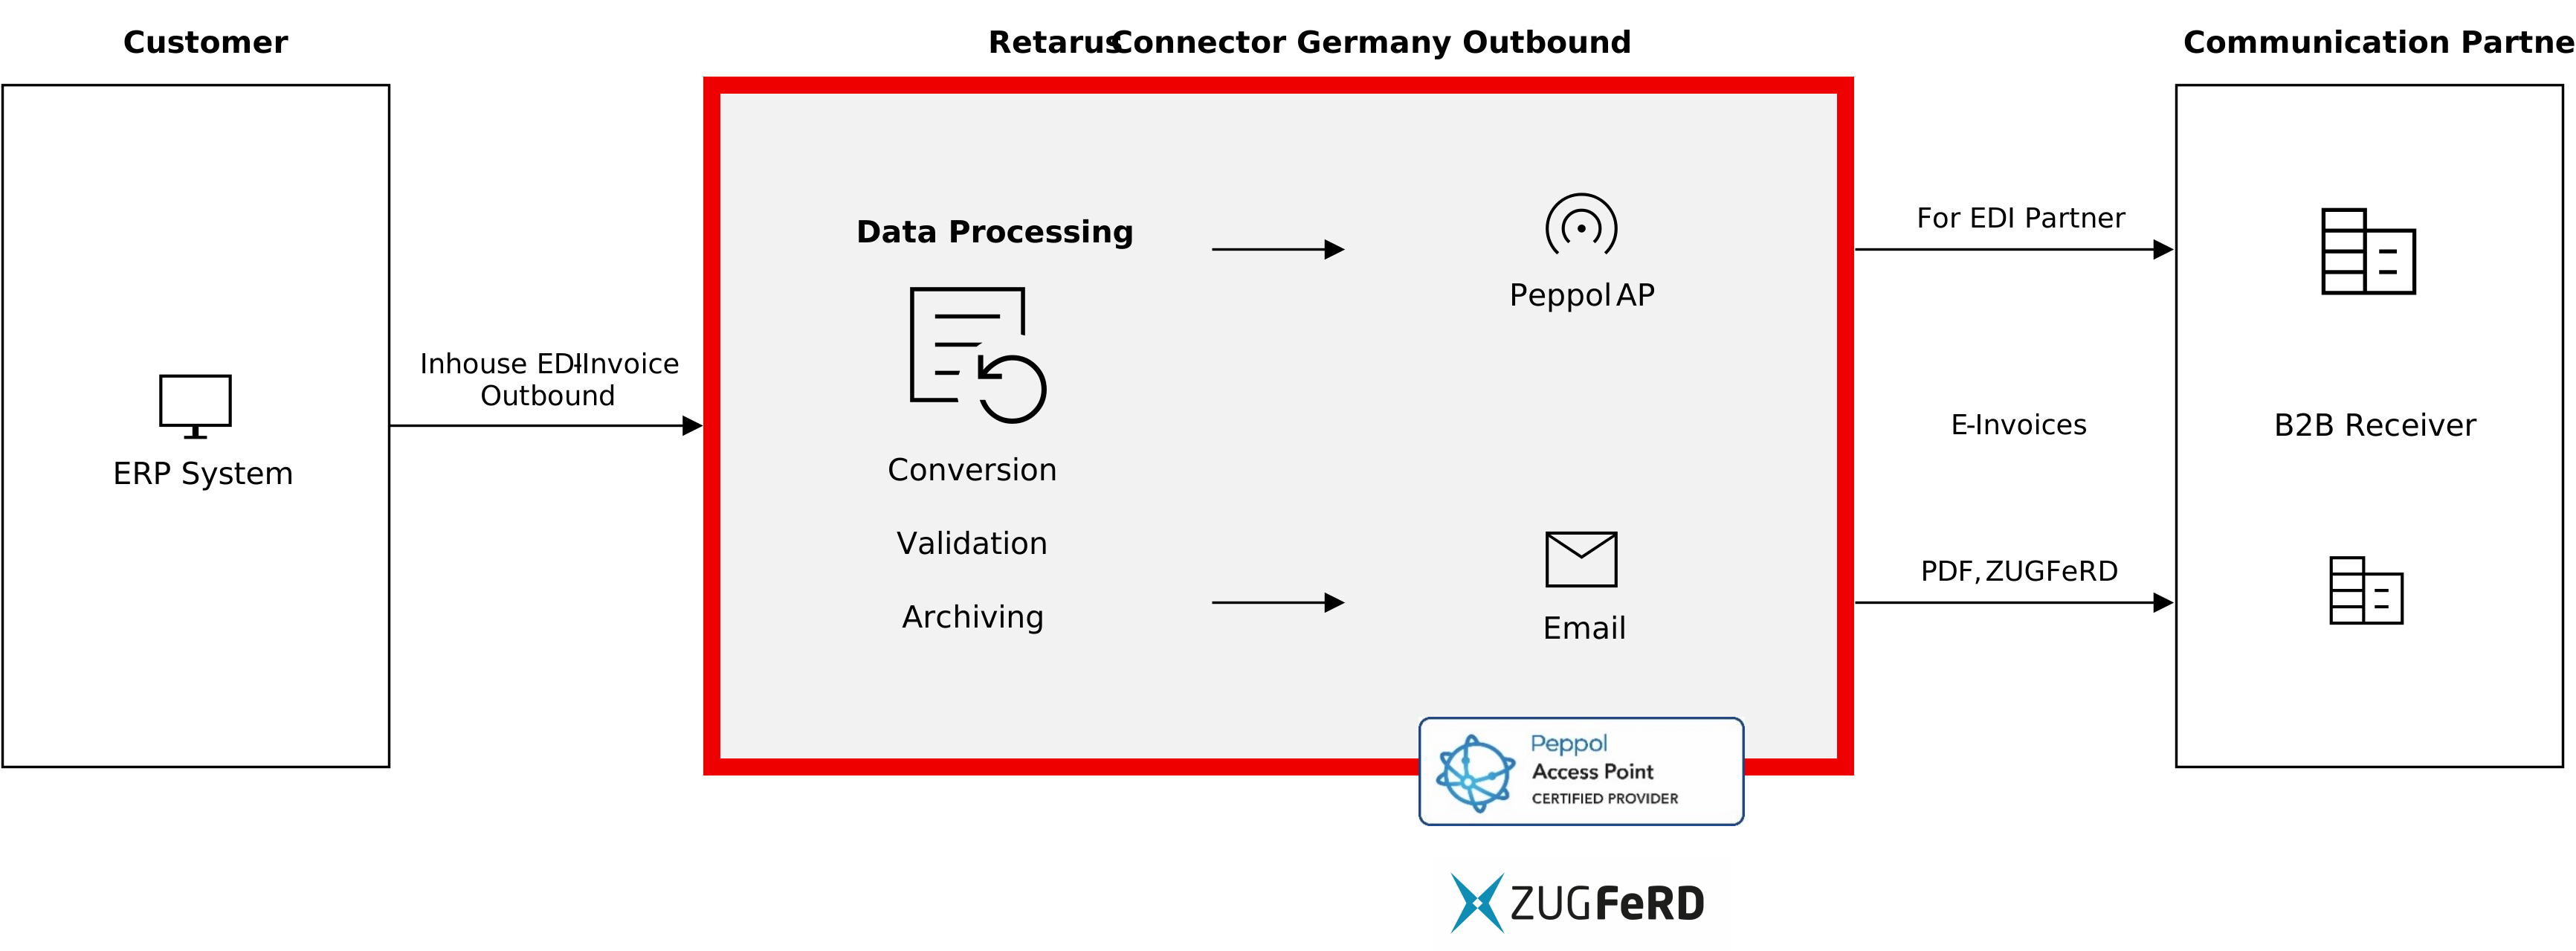
- Validierungsprozesse einrichten, um Fehler vor dem Versand zu erkennen
- Archivierungslösungen auf GoBD-Konformität prüfen und ggf. anpassen
- Interne Prozesse für Freigaben, Statusverfolgung und Audit-Trail anpassen
Eine durchdachte Umsetzung schafft langfristige Vorteile:
- Automatisierte, durchgängige Rechnungsprozesse
- weniger manuelle Eingriffe und Fehler
- mehr Transparenz über Rechnungsstatus
- geringere Compliance-Risiken, zum Beispiel beim Vorsteuerabzug
- eine skalierbare Basis für weitere internationale E-Invoicing-Mandate
Wie Retarus unterstützt
E-Invoicing zukunftssicher aufstellen
Mit Retarus setzen Sie auf eine rechtskonforme, skalierbare und zukunftssichere E-Invoicing-Lösung für Deutschland und weltweit. Sie lässt sich in bestehende Systeme und Prozesse integrieren und schafft zugleich eine skalierbare Basis für weitere internationale E-Invoicing-Mandate. Behalten Sie bei Ihrer E-Invoicing-Strategie nicht nur die nächste Deadline, sondern auch die langfristigen Anforderungen Ihres Unternehmens im Blick.
Termin mit unseren E-Invoicing-Experten vereinbaren