
Obligatoriedad de la facturación electrónica en Alemania a partir de 2027: ¿está preparada su empresa?
A partir del 1 de enero de 2027, será obligatorio en Alemania emitir facturas electrónicas estructuradas para las empresas con una facturación superior a 800 000 euros en el ejercicio anterior. A partir de entonces, las transacciones B2B nacionales deberán realizarse, por regla general, mediante facturas electrónicas.
Introducción
- A partir del 1 de enero de 2027, finalizará el régimen transitorio general para la emisión de facturas para las empresas con una facturación del año anterior superior a 800 000 euros.
- A partir del 1 de enero de 2028, los plazos de transición también expirarán para las empresas con una facturación del año anterior de 800 000 euros como máximo.
- Un simple PDF ya no se considera una factura electrónica. Se exigen datos de factura estructurados y legibles por máquina.
La transición ofrece, al mismo tiempo, la oportunidad de digitalizar los procesos de facturación de forma integral, reducir los errores y evitar el trabajo manual a largo plazo.
Seminario web: La facturación electrónica en Alemania a partir de 2027: lo que las empresas deben saber ahora
En el seminario web organizado por PwC Alemania y Retarus, descubrirá cómo planificar con vistas al futuro y beneficiarse de una validación inteligente.
Regístrate ahora
Tiempo hasta el lanzamiento
Contexto normativo
¿Qué se considera una factura electrónica en Alemania?
Desde el 1 de enero de 2025, una factura solo se considerará factura electrónica si se emite, se transmite y se recibe en un formato electrónico estructurado y permite su tratamiento electrónico.
Un PDF estándar enviado por correo electrónico ya no se ajusta a esta definición y se considera una «factura de otro tipo».
¿Qué formatos están permitidos?
Entre los formatos consolidados que cumplen los requisitos legales en Alemania se encuentran, en particular:
- XRechnung
- ZUGFeRD a partir de la versión 2.0.1, salvo los perfiles MINIMUM y BASIC-WL
También pueden utilizarse otros formatos estructurados, siempre que cumplan los requisitos legales y que los datos necesarios a efectos del impuesto sobre el valor añadido puedan procesarse de forma electrónica de manera correcta y completa.
Canales de transmisión flexibles
Alemania no exige el uso de una plataforma central ni de una vía de transmisión concreta.
Las facturas electrónicas pueden transmitirse, por ejemplo, por correo electrónico, a través de interfaces, portales o redes adecuadas. También se puede utilizar Peppol como vía de transmisión estandarizada.
Esto aporta flexibilidad, pero, al mismo tiempo, aumenta las exigencias para las empresas en materia de integración, gestión de formatos y validación.
Conservación de las facturas electrónicas
Las facturas recibidas y emitidas deben conservarse, por regla general, durante ocho años. En el caso de las facturas electrónicas, debe almacenarse al menos la parte de datos estructurados de tal forma que se conserve intacta en su forma original.
Calendario de la introducción
¿A quién afecta el Reglamento?
- Empresas nacionales con volumen de negocio B2B en el mercado nacional
- No se incluyen, o están exentas de la obligación de emisión de factura, entre otras cosas, las operaciones B2C, los servicios prestados por pequeños empresarios, las facturas de importe reducido de hasta 250 euros, los billetes de transporte y determinadas operaciones exentas de impuestos.
- Las empresas extranjeras que no cuenten con un establecimiento fijo en el país no se ven afectadas, en principio.
Lo que deben tener en cuenta las empresas
Para ello, hay que tener en cuenta, entre otros, los siguientes aspectos:
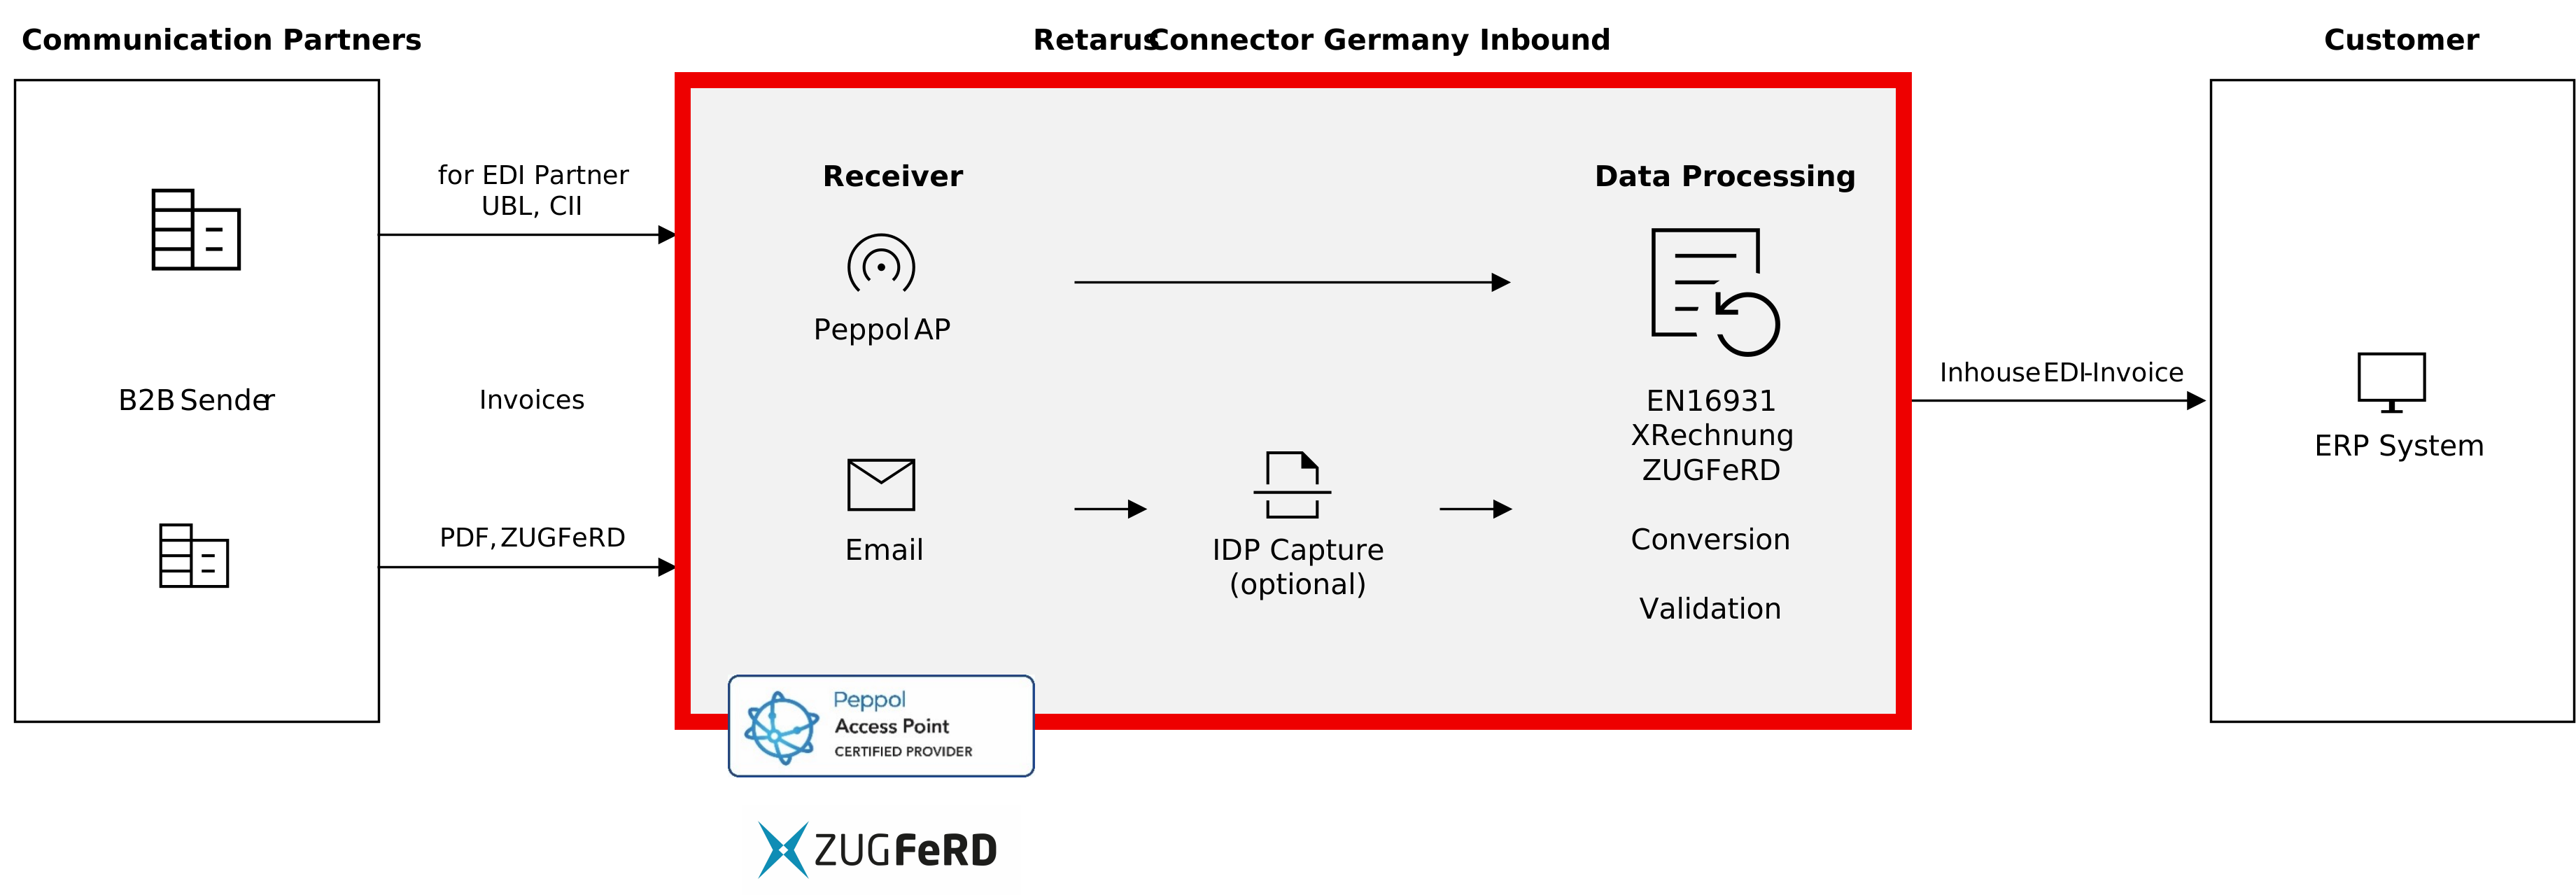
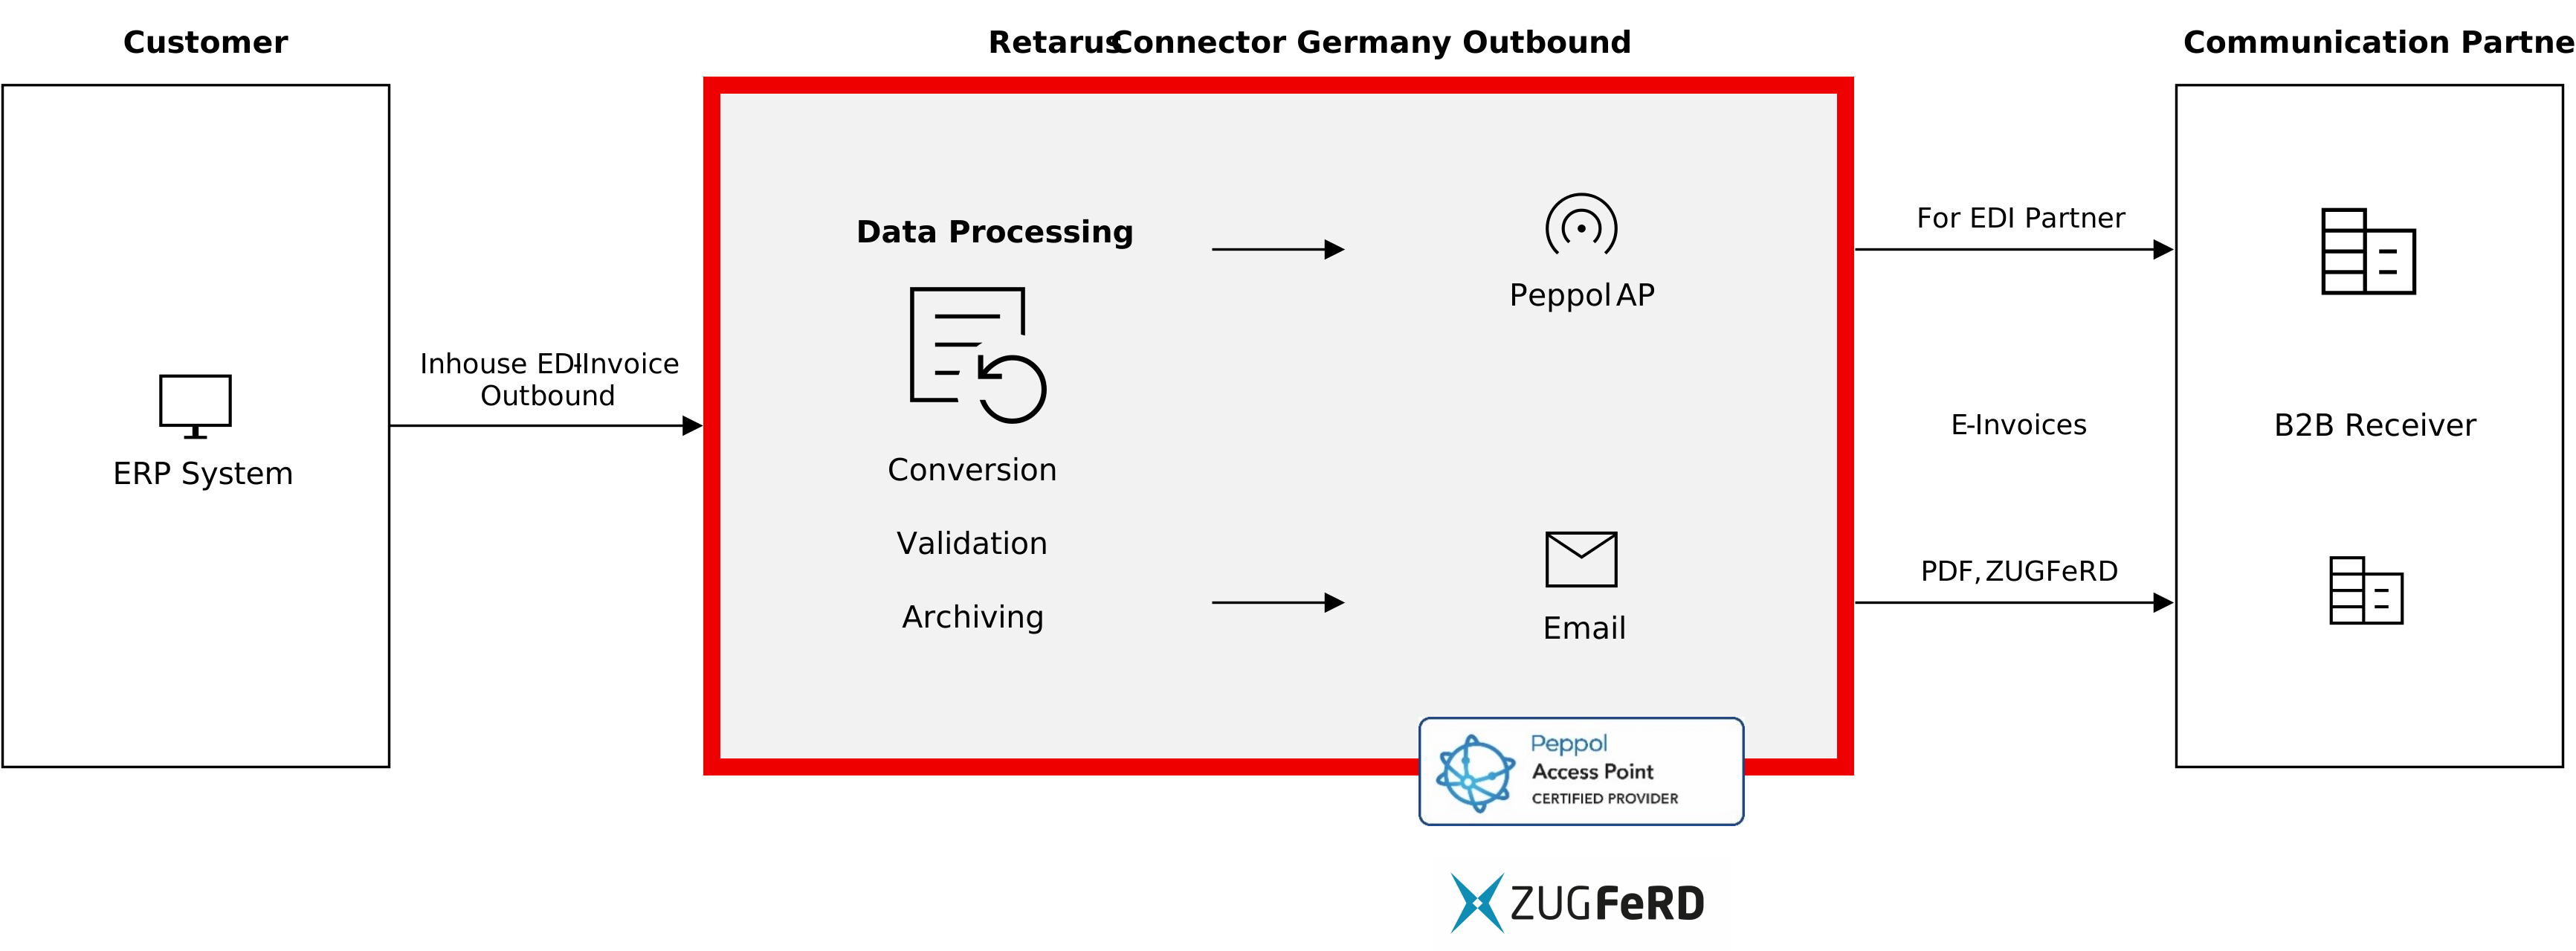
- Integrar los sistemas ERP, de facturación y de contabilidad
- Garantizar la capacidad de recepción de formatos estructurados (XRechnung, ZUGFeRD)
- Configurar procesos de validación para detectar errores antes del envío
- Comprobar que las soluciones de archivo cumplen con la normativa GoBD y, si es necesario, adaptarlas
- Adaptar los procesos internos para las autorizaciones, el seguimiento del estado y el registro de auditoría
Una implementación bien planificada aporta ventajas a largo plazo:
- Procesos de facturación automatizados de principio a fin
- menos intervenciones manuales y menos errores
- Mayor transparencia sobre el estado de las facturas
- menores riesgos de incumplimiento normativo, por ejemplo, en lo que respecta a la deducción del IVA soportado
- una base escalable para futuros mandatos internacionales de facturación electrónica
Cómo ayuda Retarus
Preparar la facturación electrónica para el futuro
Con Retarus, apostará por una solución de facturación electrónica que cumple con la normativa, es escalable y está preparada para el futuro, tanto en Alemania como en el resto del mundo. Se puede integrar en los sistemas y procesos existentes y, al mismo tiempo, crea una base escalable para futuros mandatos internacionales de facturación electrónica. En su estrategia de facturación electrónica, no se centre únicamente en el próximo plazo, sino también en las necesidades a largo plazo de su empresa.
Concierta una cita con nuestros expertos en facturación electrónica